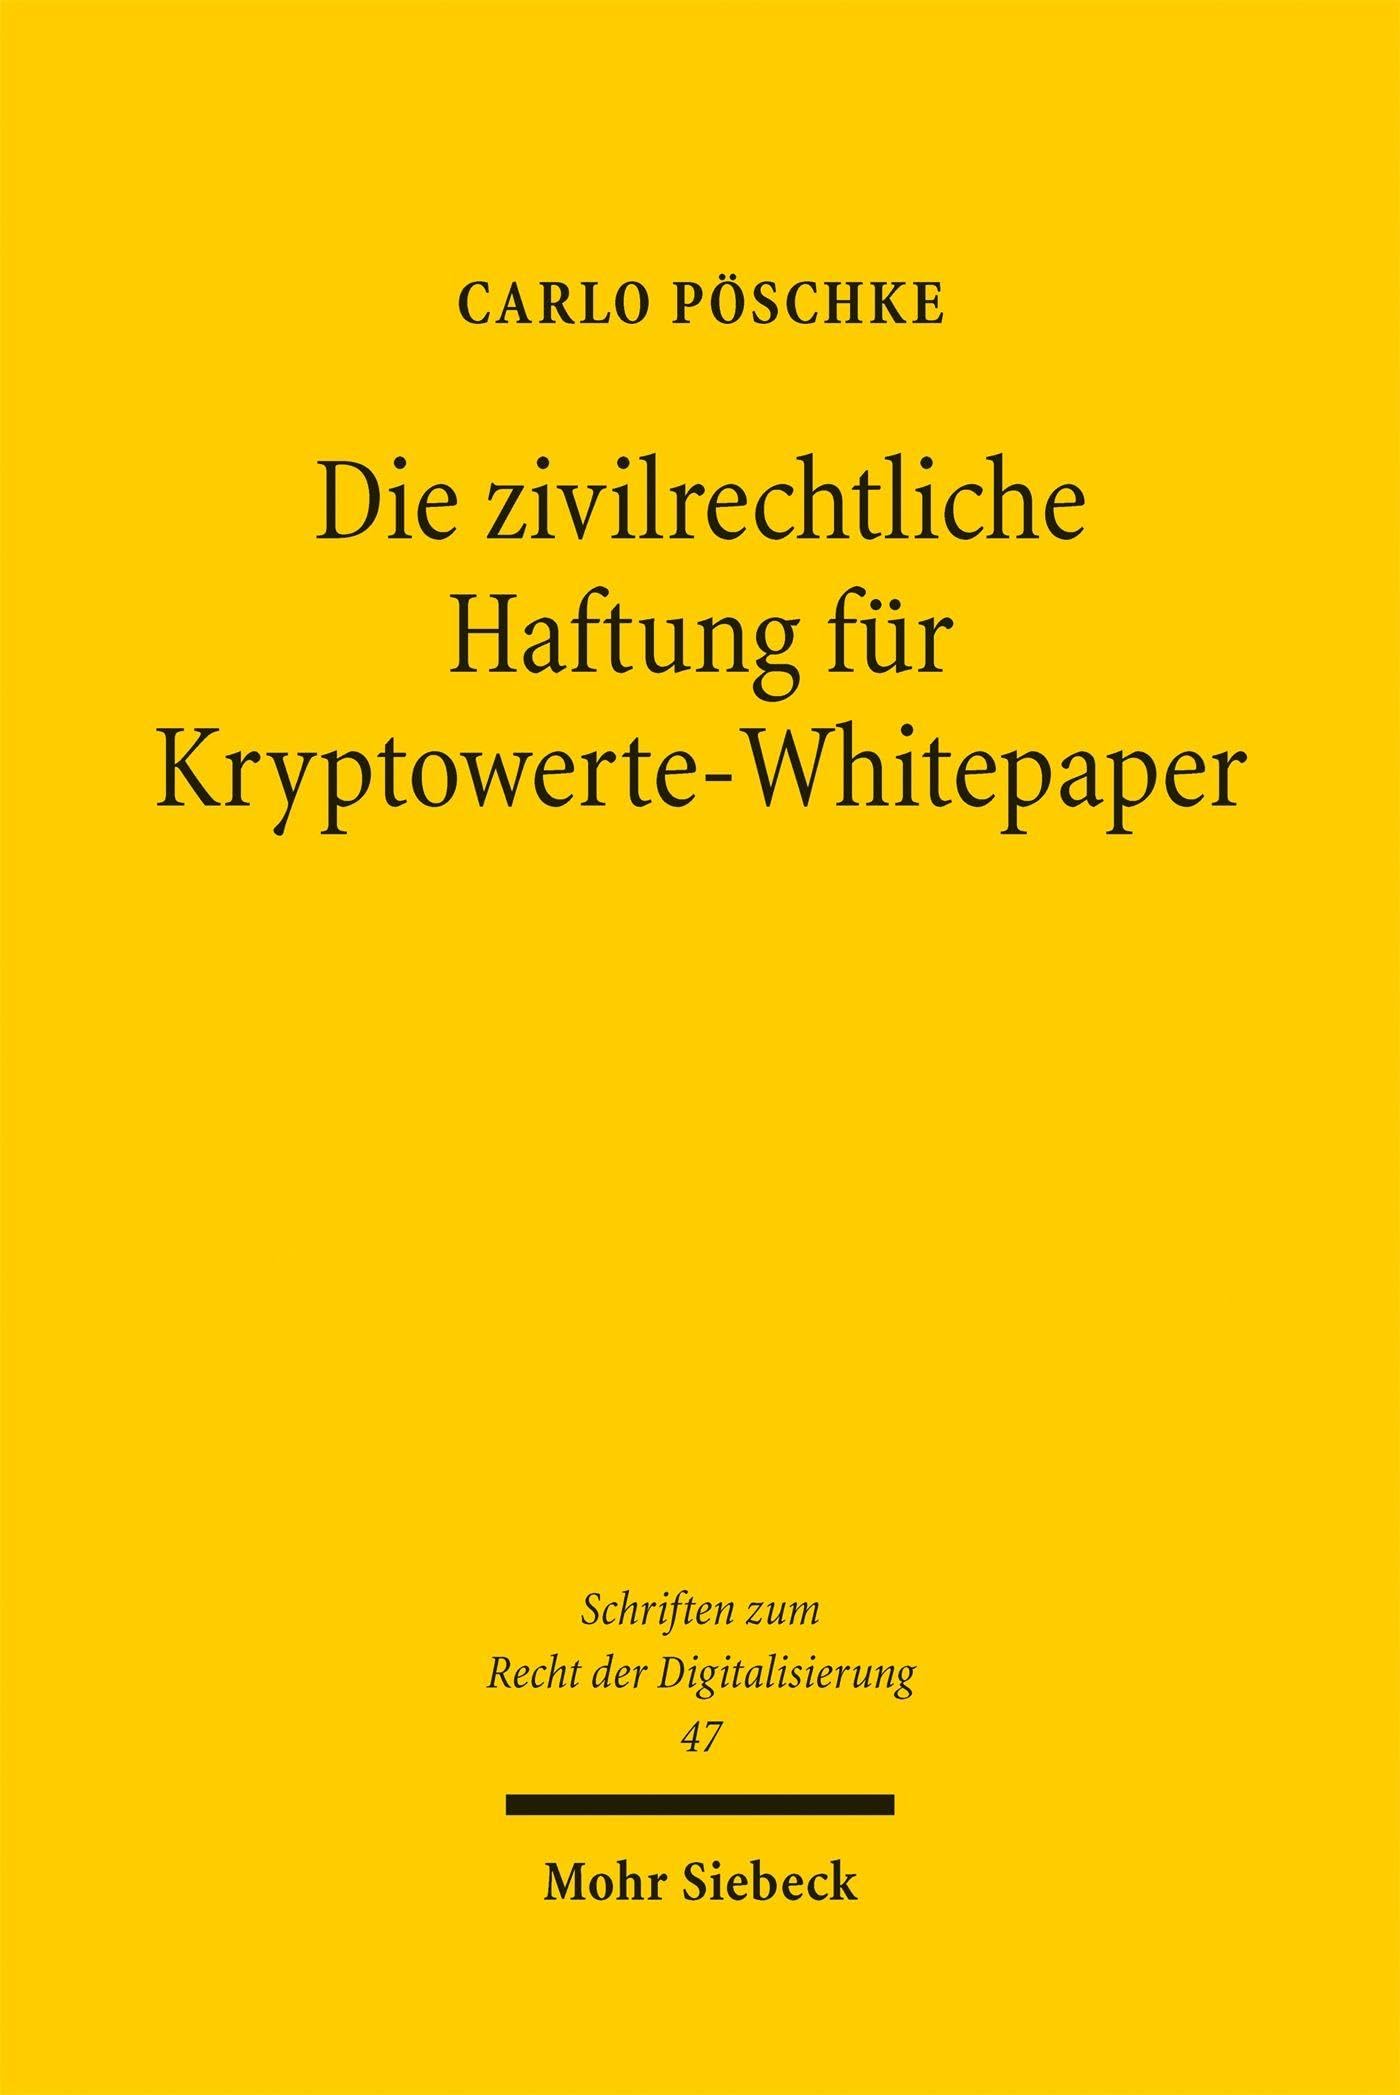
Bildquelle: medimops.de
Preisverlauf (90 Tage)
Tiefstpreis: 94,00 €
Trend
Stabile Preise
Der Trend beruht auf den letzten 14 Tagen des Preisverlaufs und ist
keine Vorhersage. Gezeigt wird je Tag der niedrigste Preis aller bei uns
gelisteten Shops — Angebote, die wir nicht erfassen, sind nicht enthalten.
Browser-Benachrichtigung bei PreissenkungWir melden uns, sobald es günstiger wird als heute (94,00 €) — höchstens einmal am Tag. Ohne E-Mail, ohne Konto, jederzeit abbestellbar. Amazon-Angebote sind ausgenommen. Datenschutz
Hinweis: Amazon-Preise sind in der Preisverfolgung bzw. im
Preisverlaufsgraphen nicht enthalten. Wir versenden keine
Benachrichtigungen zu Produkten über Amazon.
Die zivilrechtliche Haftung für Kryptowerte-Whitepaper (Schriften zum Recht der Digitalisierung)
Hersteller:
Carlo Pöschke
· MPN: M03162001625
Günstigster Preis
94,00 €
inkl. MwSt.
Bei 3 Anbietern im Vergleich
Zuletzt aktualisiert: 20.10.2026 18:25 Uhr
Produktfakten auf einen Blick
- Hersteller
- Carlo Pöschke
- EAN
- 9783162001627
- Hersteller-Artikelnr.
- M03162001625
- Kategorie
- Bücher
- Günstigster Preis
- 94,00 € (averdo.com)
- Anbieter im Vergleich
- 3 Shops
Produktbeschreibung
In Articles 15, 26, and 52 of the MiCAR, the European legislator has established genuine Union law-based causes of action. The fundamental approach of introducing a liability regime for whitepapers directly anchored in EU law is persuasive; however, its concrete implementation reveals significant weaknesses in many respects. The wording of the provisions exposes an unbalanced system: on the one hand, the scope of liability is excessively broad, as the circle of potentially liable parties - including members of the supervisory body - is extensive and an explicit requirement of fault is missing;
Bewertungen & Erfahrungen
Für dieses Produkt liegen noch keine Bewertungen vor. Sei der oder die Erste!
Noch keine Erfahrungsberichte vorhanden.
Teile deine Erfahrung und hilf anderen bei der Kaufentscheidung.
Preisvergleich
3 Angebote gefunden
* Alle Preise inkl. MwSt., ggf. zzgl. Versandkosten. Preise und Verfügbarkeit können sich seit der letzten Aktualisierung geändert haben. Beim Klick auf „Zum Angebot" oder „Zum Shop" verlässt du testmonster.de und wirst zum jeweiligen Händler weitergeleitet. testmonster.de erhält ggf. eine Provision — für dich entstehen keine Mehrkosten. Letzte Aktualisierung: 20.10.2026 18:25 Uhr.
Weitere Produkte in „Bücher“
Alle in Kategorie → 
Exacompta 55121E Premium Ordnungsmappe Harmonika. Aus extra
Exacompta
ab 78,30 €
inkl. MwSt.
1 Anbieter im Vergleich

Rhodia 18600C Notizblock -N.18 A4 80 Blatt liniert mit Rand
Rhodia
ab 44,49 €
inkl. MwSt.
1 Anbieter im Vergleich

10 x Rhodia Notizblock Rhodia Nr. 12 8,5x12cm liniert 80 Bla
Rhodia
ab 24,29 €
inkl. MwSt.
1 Anbieter im Vergleich

RETRO – Geh nicht online: Spannender Jugendthriller ab 12 Ja
Fischer Sauerländer
ab 16,90 €
inkl. MwSt.
2 Anbieter im Vergleich

Clairefontaine 734162C Heft (gebund Age Bag, liniert, 9 x 14
Clairefontaine
ab 16,14 €
inkl. MwSt.
1 Anbieter im Vergleich